

ВС РФ: заблокированные налоговой счета не делают должника отсутствующим
15 июня 2026 г.
ФНС обратилась в суд с заявлением о признании общества банкротом по упрощенной процедуре отсутствующего должника. Заявление мотивировалось наличием задолженности свыше 22 млн рублей, отсутствием имущества и признаками прекращения деятельности. Суды трех инстанций признали общество банкротом.
Позиция суда
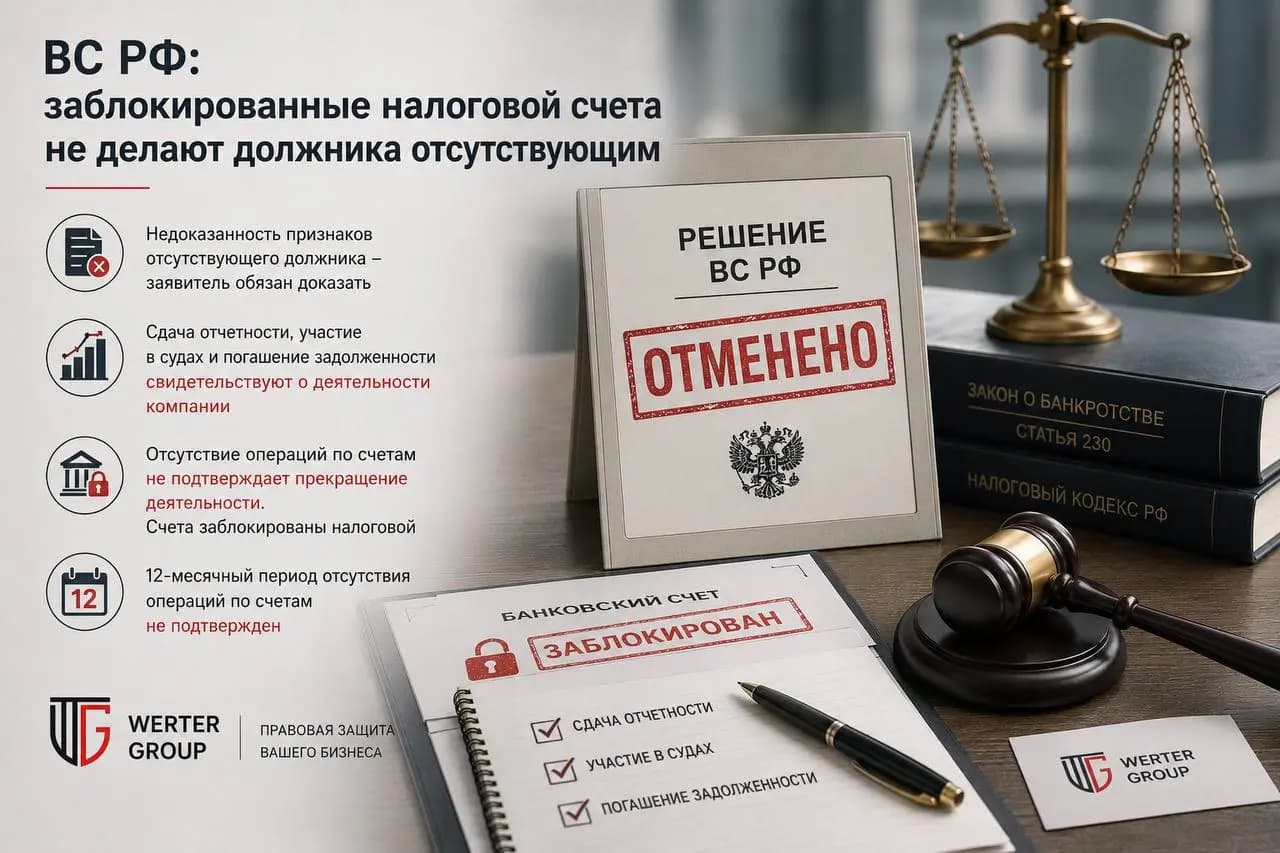
Верховный Суд отменил судебные акты и указал, что именно заявитель обязан доказать наличие признаков отсутствующего должника. При этом представленные налоговым органом доказательства не позволяли сделать однозначный вывод о недостаточности имущества общества.
Суд также обратил внимание, что должник продолжал сдавать отчетность, участвовать в судебных заседаниях и погашать задолженность перед бюджетом.
Отсутствие операций по банковским счетам не подтверждает прекращение деятельности общества, поскольку счета были заблокированы самим налоговым органом.
Кроме того, предусмотренный статьей 230 Закона о банкротстве двенадцатимесячный период отсутствия операций по счетам в данном случае подтвержден не был.
Почему это важно
Верховный Суд напомнил, что процедура банкротства отсутствующего должника не может применяться формально. Если компания продолжает сдавать отчетность, участвовать в судебных спорах и исполнять обязательства, ее нельзя признавать отсутствующим должником лишь на основании отдельных внешних признаков.
Особое значение имеет вывод о том, что отсутствие операций по счетам не может использоваться против должника, если счета были заблокированы самим заявителем.
 @wertergroupbot